Domain fs-24.de kaufen?
Wir ziehen mit dem Projekt
fs-24.de um.
Sind Sie am Kauf der Domain
fs-24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fs-24.de kaufen?
Welche Bedingungen und Vorschriften gelten für die Haftung einer Bank gegenüber ihren Kunden? Und wie können Verbraucher sich gegen eine unzureichende Haftung seitens der Bank schützen?
Die Haftung einer Bank gegenüber ihren Kunden ist gesetzlich geregelt und umfasst unter anderem die Einlagensicherung und die Pflicht zur sorgfältigen Verwaltung von Kundengeldern. Verbraucher können sich gegen eine unzureichende Haftung durch eine umfassende Recherche vor der Kontoeröffnung, die Auswahl einer seriösen Bank und die regelmäßige Überprüfung ihrer Konten schützen. Bei Unsicherheiten oder Problemen können Verbraucher sich zudem an die Verbraucherzentrale oder die Finanzaufsichtsbehörde wenden. **
Was sind die rechtlichen Pflichten einer Bank im Rahmen der Haftung gegenüber ihren Kunden?
Eine Bank hat die Pflicht, die Einlagen ihrer Kunden zu schützen und sicher aufzubewahren. Sie muss sicherstellen, dass die Kundeninformationen vertraulich behandelt werden und keine unbefugten Transaktionen durchgeführt werden. Im Falle von Fehlverhalten oder Schäden muss die Bank haften und den Kunden angemessen entschädigen. **


Ähnliche Suchbegriffe für Die-Haftung-der-Bank
Top-Angebote
Produkte zum Begriff Die-Haftung-der-Bank:
-
Die Haftung bei Kapitalanlagen, Fachbücher von Michael ZollerZum Werk Kein anderes Rechtsgebiet in Deutschland ist derart von Präzedenzfällen geprägt wie die Haftung bei Kapitalanlagen. Zwangsläufig wird zur Beurteilung des eigenen Sachverhalts auf Entscheidungen anderer Gerichte Bezug genommen. Aber welche Entscheidung ist die richtige? Dieses Werk versucht, in der heutigen Zeit der Informationsüberflutung aus unzähligen Entscheidungen zur Haftung bei Kapitalanlagen diejenigen darzustellen, zu analysieren und zu beschreiben, die allgemeingültig und mit besonderem Gewicht wesentliche Haftungsfragen klären. Alle haftungsrechtlich relevanten Aspekte werden in Themenkreise gegliedert und praxisnah unter besonders gründlicher Darstellung des Sachverhalts aufbereitet. Vorteile auf einen Blick: - praxisnah - verständlich - hochaktuell durch Einbezug neuester Entscheidungen Zur Neuauflage: In der dritten Auflage neu eingearbeitet und aufgenommen.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
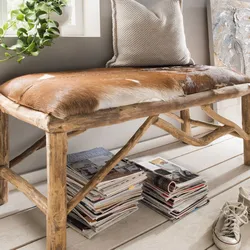
die Faktorei »Kitzbühel« Unikat BankDie Unikat-Bank Kitzbühel ist ein reizendes Möbelstück, das aus hochwertigem Teakholz gefertigt wurde. Die Sitzfläche ist mit einem weichem Bezug aus echtem Ziegenfell versehen, der neben dem optischen Plus vor allem für tollen Komfort sorgt.Mit dieser Bank holen sie sich ein Stück Natur in Ihr Zuhause.Deshalb kann es auch zu farblichen Abweichungen zur Abbildung kommen. Maße: 120 x 48 x 50 cm Details zur Produktsicherheit369,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Verantwortlichkeiten trägt eine Bank im Falle von Verlust oder Diebstahl von Kundenvermögen? Gibt es gesetzliche Vorschriften, die die Haftung der Bank in solchen Fällen regeln?
Eine Bank trägt die Verantwortung, Kundenvermögen sicher aufzubewahren und vor Verlust oder Diebstahl zu schützen. Im Falle eines Verlusts oder Diebstahls ist die Bank in der Regel haftbar und muss den Schaden ersetzen. Es gibt gesetzliche Vorschriften, die die Haftung der Bank regeln, wie zum Beispiel das Kreditwesengesetz oder das Bürgerliche Gesetzbuch. **
-
Wie lautet der Zugriff auf die Schließfächer in der Bank?
Der Zugriff auf die Schließfächer in einer Bank erfolgt normalerweise durch den Kunden selbst. Der Kunde erhält einen Schlüssel oder eine Kombination, um das Schließfach zu öffnen. Die Bank hat keinen direkten Zugriff auf den Inhalt des Schließfachs, es sei denn, es liegt ein gerichtlicher Beschluss oder ein anderer rechtlicher Grund vor. **
-
Welche Haftung trägt eine Bank im Falle von fehlerhaften oder betrügerischen Transaktionen, die auf ihren Konten stattfinden?
Die Bank haftet grundsätzlich für fehlerhafte oder betrügerische Transaktionen, die auf ihren Konten stattfinden. Die Haftung kann jedoch begrenzt sein, wenn der Kunde grob fahrlässig gehandelt hat. Es ist wichtig, dass der Kunde verdächtige Transaktionen sofort meldet, um seine Haftung zu minimieren. **
-
Welche rechtlichen Verpflichtungen trägt eine Bank in Bezug auf die Haftung für Schäden, die ihren Kunden entstehen könnten?
Eine Bank hat die rechtliche Verpflichtung, die Einlagen ihrer Kunden zu schützen und sicherzustellen, dass ihre Konten sicher sind. Sie haftet für Schäden, die durch Fahrlässigkeit oder betrügerische Handlungen ihrer Mitarbeiter entstehen könnten. Die Bank muss auch sicherstellen, dass sie die geltenden Gesetze und Vorschriften einhält, um die Interessen ihrer Kunden zu schützen. **


Welche Informationen erhält die Bank von der Schufa?
Die Schufa (Schutzgemeinschaft für allgemeine Kreditsicherung) liefert der Bank Informationen über die Kreditwürdigkeit eines Kunden. Dazu gehören Daten wie bisherige Kredite, offene Rechnungen, Zahlungsverhalten, Insolvenzen und weitere finanzielle Verpflichtungen. Auf Basis dieser Informationen kann die Bank einschätzen, wie hoch das Risiko einer Kreditvergabe ist. Die Schufa dient somit als Instrument zur Risikobewertung und Entscheidungsgrundlage für Banken bei der Vergabe von Krediten. **
Welche Verantwortlichkeiten trägt eine Bank im Hinblick auf die Sicherheit und den Schutz der Einlagen ihrer Kunden? Gibt es gesetzliche Regelungen, die die Haftung der Bank in Fällen von Diebstahl, Betrug oder Insolvenz regeln?
Eine Bank trägt die Verantwortung, die Einlagen ihrer Kunden sicher zu verwahren und vor Diebstahl oder Betrug zu schützen. Es gibt gesetzliche Regelungen, die die Haftung der Bank im Falle von Diebstahl, Betrug oder Insolvenz regeln, um die Einlagen der Kunden zu schützen. Die genauen Regelungen können je nach Land variieren. **
Top-Angebote
Produkte zum Begriff Die-Haftung-der-Bank:
-
Die Gestaltung der Haftung des Geschäftsführers im Insolvenzplan der GmbH, Fachbücher von Anselm LinnemannDas Buch untersucht die Enthaftung von (Fremd-)Geschäftsführern im Insolvenzplanverfahren der GmbH. Hierzu wird jeweils der rechtliche Rahmen für Ansprüche der Insolvenzmasse, abgabenrechtliche Haftungsansprüche und sonstige Ansprüche Dritter gesondert betrachtet. Auf dieser Grundlage und unter Einbeziehung der US-amerikanischen Diskussion zum third-party release im Chapter 11-Verfahren wird eine gesetzliche Neuregelung entwickelt.89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Geschichte der DZ BANK, Sachbücher von Theresia Guinane TheurlDie DZ BANK ist das Spitzeninstitut der Volksbanken und Raiffeisenbanken in Deutschland und zählt zu den wichtigsten Kreditinstituten des Landes. Ihre Geschichte ist der breiteren Öffentlichkeit nahezu unbekannt. Ein internationales Team von Wirtschaftshistorikern legt nun die erste Gesamtdarstellung vor. Die Wurzeln der DZ BANK liegen im genossenschaftlichen Zentralbankwesen des 19. Jahrhunderts, vor allem in der 1895 gegründeten Preussischen Zentralgenossenschaftskasse. Den genossenschaftlichen Finanzinstituten kommt seit ihrer Gründung eine grosse Bedeutung für die Kreditversorgung weiter Wirtschaftskreise zu, und sie haben entscheidend zur Herausbildung des Stabilitätsfaktors "Mittelstand" in Deutschland beigetragen. Die Geschichte der Kreditgenossenschaften ist jedoch von der wirtschaftshistorischen Forschung bisher wenig beachtet worden. Das gilt ebenso für die Rolle des Kreditgenossenschaftswesens.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Haftung bei Kapitalanlagen, Fachbücher von Michael ZollerZum Werk Kein anderes Rechtsgebiet in Deutschland ist derart von Präzedenzfällen geprägt wie die Haftung bei Kapitalanlagen. Zwangsläufig wird zur Beurteilung des eigenen Sachverhalts auf Entscheidungen anderer Gerichte Bezug genommen. Aber welche Entscheidung ist die richtige? Dieses Werk versucht, in der heutigen Zeit der Informationsüberflutung aus unzähligen Entscheidungen zur Haftung bei Kapitalanlagen diejenigen darzustellen, zu analysieren und zu beschreiben, die allgemeingültig und mit besonderem Gewicht wesentliche Haftungsfragen klären. Alle haftungsrechtlich relevanten Aspekte werden in Themenkreise gegliedert und praxisnah unter besonders gründlicher Darstellung des Sachverhalts aufbereitet. Vorteile auf einen Blick: - praxisnah - verständlich - hochaktuell durch Einbezug neuester Entscheidungen Zur Neuauflage: In der dritten Auflage neu eingearbeitet und aufgenommen.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Bedingungen und Vorschriften gelten für die Haftung einer Bank gegenüber ihren Kunden? Und wie können Verbraucher sich gegen eine unzureichende Haftung seitens der Bank schützen?
Die Haftung einer Bank gegenüber ihren Kunden ist gesetzlich geregelt und umfasst unter anderem die Einlagensicherung und die Pflicht zur sorgfältigen Verwaltung von Kundengeldern. Verbraucher können sich gegen eine unzureichende Haftung durch eine umfassende Recherche vor der Kontoeröffnung, die Auswahl einer seriösen Bank und die regelmäßige Überprüfung ihrer Konten schützen. Bei Unsicherheiten oder Problemen können Verbraucher sich zudem an die Verbraucherzentrale oder die Finanzaufsichtsbehörde wenden. **
-
Was sind die rechtlichen Pflichten einer Bank im Rahmen der Haftung gegenüber ihren Kunden?
Eine Bank hat die Pflicht, die Einlagen ihrer Kunden zu schützen und sicher aufzubewahren. Sie muss sicherstellen, dass die Kundeninformationen vertraulich behandelt werden und keine unbefugten Transaktionen durchgeführt werden. Im Falle von Fehlverhalten oder Schäden muss die Bank haften und den Kunden angemessen entschädigen. **
-
Welche Verantwortlichkeiten trägt eine Bank im Falle von Verlust oder Diebstahl von Kundenvermögen? Gibt es gesetzliche Vorschriften, die die Haftung der Bank in solchen Fällen regeln?
Eine Bank trägt die Verantwortung, Kundenvermögen sicher aufzubewahren und vor Verlust oder Diebstahl zu schützen. Im Falle eines Verlusts oder Diebstahls ist die Bank in der Regel haftbar und muss den Schaden ersetzen. Es gibt gesetzliche Vorschriften, die die Haftung der Bank regeln, wie zum Beispiel das Kreditwesengesetz oder das Bürgerliche Gesetzbuch. **
-
Wie lautet der Zugriff auf die Schließfächer in der Bank?
Der Zugriff auf die Schließfächer in einer Bank erfolgt normalerweise durch den Kunden selbst. Der Kunde erhält einen Schlüssel oder eine Kombination, um das Schließfach zu öffnen. Die Bank hat keinen direkten Zugriff auf den Inhalt des Schließfachs, es sei denn, es liegt ein gerichtlicher Beschluss oder ein anderer rechtlicher Grund vor. **
Ähnliche Suchbegriffe für Die-Haftung-der-Bank
-
die Faktorei »Kitzbühel« Unikat BankDie Unikat-Bank Kitzbühel ist ein reizendes Möbelstück, das aus hochwertigem Teakholz gefertigt wurde. Die Sitzfläche ist mit einem weichem Bezug aus echtem Ziegenfell versehen, der neben dem optischen Plus vor allem für tollen Komfort sorgt.Mit dieser Bank holen sie sich ein Stück Natur in Ihr Zuhause.Deshalb kann es auch zu farblichen Abweichungen zur Abbildung kommen. Maße: 120 x 48 x 50 cm Details zur Produktsicherheit369,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
die Faktorei »Fiss« Unikat BankDie Unikat-Bank Fiss ist ein reizendes Möbelstück, das auch hochwertigem Teakholz gefertigt wurde. Die Sitzfläche ist mit einem weichem Bezug aus echtem Ziegenfell versehen, der neben dem optischen Plus vor allem für tollen Komfort sorgt. Unterhalb der Sitzfläche befindet eine Gitterförmige Ablage, die für Schuhe oder Taschen genutzt werden kann. Technische Daten (Breite x Höhe x Tiefe in cm): 120 x 45 x 40 cm Details zur Produktsicherheit319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Nachbetreuung in der Sozialpädagogischen Familienhilfe aus Sicht der Nutzer*innen, Fachbücher von Benjamin SchrothDie Nachbetreuung der Sozialpädagogischen Familienhilfe (SPFH) wird bereits seit den frühen Publikationen zur SPFH diskutiert und ist auch heute Bestandteil von Praxiskonzepten. Ihr Bedarf wird jedoch überwiegend aus Expertinnensicht begründet. Die Perspektive der Nutzerinnen wurde bislang kaum erforscht. In der vorliegenden Untersuchung kommen die Familienmitglieder, die eine SPFH erhalten und eine systematische Nachbetreuung erlebt haben, selbst zu Wort. Im Fokus stehen ihre Erfahrungen und Einschätzungen. Gänzlich nachvollziehbar werden diese jedoch erst vor dem Hintergrund der erlebten Hilfeverläufe, deren Rekonstruktion daher ebenfalls eine wichtige Rolle zukommt. Die Abbildungen 12, 13, 17 und 18 sind in der Print-Version nicht korrekt dargestellt. Das bitten wir zu entschuldigen. Die korrekten Versionen finden Sie im kostenlosen Open-Access-E-Book.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Haftung trägt eine Bank im Falle von fehlerhaften oder betrügerischen Transaktionen, die auf ihren Konten stattfinden?
Die Bank haftet grundsätzlich für fehlerhafte oder betrügerische Transaktionen, die auf ihren Konten stattfinden. Die Haftung kann jedoch begrenzt sein, wenn der Kunde grob fahrlässig gehandelt hat. Es ist wichtig, dass der Kunde verdächtige Transaktionen sofort meldet, um seine Haftung zu minimieren. **
-
Welche rechtlichen Verpflichtungen trägt eine Bank in Bezug auf die Haftung für Schäden, die ihren Kunden entstehen könnten?
Eine Bank hat die rechtliche Verpflichtung, die Einlagen ihrer Kunden zu schützen und sicherzustellen, dass ihre Konten sicher sind. Sie haftet für Schäden, die durch Fahrlässigkeit oder betrügerische Handlungen ihrer Mitarbeiter entstehen könnten. Die Bank muss auch sicherstellen, dass sie die geltenden Gesetze und Vorschriften einhält, um die Interessen ihrer Kunden zu schützen. **
-
Welche Informationen erhält die Bank von der Schufa?
Die Schufa (Schutzgemeinschaft für allgemeine Kreditsicherung) liefert der Bank Informationen über die Kreditwürdigkeit eines Kunden. Dazu gehören Daten wie bisherige Kredite, offene Rechnungen, Zahlungsverhalten, Insolvenzen und weitere finanzielle Verpflichtungen. Auf Basis dieser Informationen kann die Bank einschätzen, wie hoch das Risiko einer Kreditvergabe ist. Die Schufa dient somit als Instrument zur Risikobewertung und Entscheidungsgrundlage für Banken bei der Vergabe von Krediten. **
-
Welche Verantwortlichkeiten trägt eine Bank im Hinblick auf die Sicherheit und den Schutz der Einlagen ihrer Kunden? Gibt es gesetzliche Regelungen, die die Haftung der Bank in Fällen von Diebstahl, Betrug oder Insolvenz regeln?
Eine Bank trägt die Verantwortung, die Einlagen ihrer Kunden sicher zu verwahren und vor Diebstahl oder Betrug zu schützen. Es gibt gesetzliche Regelungen, die die Haftung der Bank im Falle von Diebstahl, Betrug oder Insolvenz regeln, um die Einlagen der Kunden zu schützen. Die genauen Regelungen können je nach Land variieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.