Domain fs-24.de kaufen?
Wir ziehen mit dem Projekt
fs-24.de um.
Sind Sie am Kauf der Domain
fs-24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fs-24.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
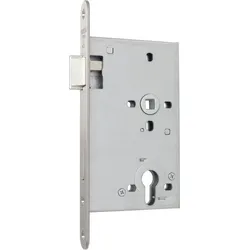
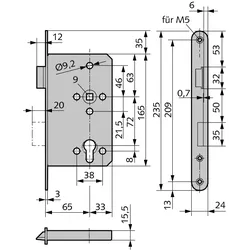
Panikschloss für 1flg. FS-Türen, Funktion D<h3>Panikschloss mit Panikfunktion D für einflügelige Flucht- und Feuerschutztüren</h3><p>Das <strong>Panikschloss mit Funktion D</strong> aus dem Hause WSS - Wilh- Schlechtendahl & Söhne GmbH & Co. KG eignet sich für den Einsatz an <strong>einflügeligen Flucht/Feuerschutztüren</strong>, bei denen zeitweise ein Durchgang von innen und außen möglich sein muss. Die Außenseite muss mit einem Drücker und die Innenseite (Panikseite) mit einem Drücker, Panik-Stangengriff oder Panik-Druckstange ausgestattet werden.</p> <ul> <li>für 1-flügelige Türen</li> <li>PZ-vorgerichtet (2-Tour)</li> <li>Stahlriegel 20 mm ausschließend</li> <li>ohne Wechsel</li> <li>72 mm Entfernung</li> <li>9 mm Vierkant</li> <li>Nuss geteilt</li> <li>Edelstahl V2A matt gebürstet</li> </ul> <p> </p> <h3>Panikfunktion D</h3> <p>Fluchttüren mit der <strong>Panikfunktion D - Durchgangsfunktion</strong> kommen lediglic...120,38 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Panikschloss für 1flg. FS-Türen, Funktion E<h3>WSS Panikschloss für Feuerschutztüren, Funktion E mit Stahlriegel</h3><p>Das <strong>Panikschloss für FS-Türen</strong> von WSS - Wilh. Schlechtendahl & Söhne mit der <strong>Panikfunktion E</strong> eignet sich zur Verwendung an <strong>einflügeligen Feuerschutztüren/Fluchttüren</strong>, bei denen zeitweise der Durchgang von außen nach innen möglich sein muss. Auf der Außenseite muss ein Drücker, auf der Innenseite (Panikseite) ein Drücker, Panik-Stangengriff oder Panik-Druckstange montiert werden.</p> <ul> <li>für 1-flügelige Türen</li> <li>PZ-vorgerichtet (2-Tour, Stahlriegel 20 mm ausschließend)</li> <li>72 mm Entfernung</li> <li>9 mm Vierkant</li> <li>65 mm Dorn</li> <li>Nuss durchgehend</li> <li>Stulp V2A matt gebürstet</li> </ul> <h3>Panikfunktion E</h3> <p>In Fluchtrichtung ist die Tür immer zu öffnen. Der Drücker, Panik-Stangengriff oder Panik-Druckstange ist immer ange...63,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Willig, Kai: Forum Geschichte 03. Schülerbuch mit Online-Angebot. Gymnasium Rheinland-PfalzForum Geschichte 03. Schülerbuch mit Online-Angebot. Gymnasium Rheinland-Pfalz , Schülerbuch , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Auflage: 1. Auflage,2. Druck 2017 Neue Ausgabe, Erscheinungsjahr: 201511, Produktform: Leinen, Beilage: Online-Komponente, Titel der Reihe: Forum Geschichte - Neue Ausgabe##, Autoren: Bäuml-Stosiek, Dagmar~Cornelissen, Hans-Joachim~Heim-Taubert, Susanna~Hufschmid, Irene~Sternel, Fabian~Tophofen, Sonja~Urbach, Dirk~Willig, Kai, Redaktion: Cornelissen, Hans-Joachim~Willig, Kai, Auflage: 17001, Auflage/Ausgabe: 1. Auflage,2. Druck 2017 Neue Ausgabe, Seitenzahl/Blattzahl: 256, Abbildungen: 300 Abbildungen, Keyword: Geschichte;Gesamtschule;Gymnasium;Gymnasium (Sek.I);Integrierte Gesamtschule;Schulbücher;Lehrwerke, Fachschema: Geschichte / Schulbuch, Bildungsmedien Fächer: Geschichte, Region: Rheinland-Pfalz, Bildungszweck: Für das Gymnasium~For vocational education and training~Für die Gesamtschule, Altersempfehlung / Lesealter: 23, Genaues Alter: GES, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: Geschichte, Thema: Verstehen, Schulform: GES GYM, Bundesländer: RP, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 266, Breite: 192, Höhe: 17, Gewicht: 678, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Schulform: Gesamtschule, Gymnasium, Bundesländer: Rheinland-Pfalz, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,31,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kohlbecker, Günter: Gebäudeenergiegesetz Informationen für ImmobilieneigentümerGebäudeenergiegesetz Informationen für Immobilieneigentümer , Die Erhöhung der Treibhausgase in der Atmosphäre entsteht unter anderem durch das Verbrennen fossiler Brennstoffe, z. B. durch das Heizen in Wohngebäuden. Ebenso ist erkennbar, dass die Klimaerwärmung auch die Forderung nach kühlen Räumen ankurbelt und somit ein Mehrfaches an Energie verbraucht wird. Die Konsequenz daraus ist für uns, die Art des Heizens auf Klimaneutralität umzustellen und auch das Umfeld gegen die Erwärmung zu wappnen. Ein Schwerpunkt gibt die Regierung beim Thema Heizung vor. Also ist es an der Zeit, dass sich Haus- und Wohnungseigentümer Gedanken machen, wie sie durch Änderungen bzw. Anpassungen ihr eigenes Gebäude fit für die Zukunft machen können. Dabei ist zu bedenken, dass bei einem Gebäude jede Änderung auch eine Verschiebung beziehungsweise Änderung an einer anderen Stelle bewirkt. Alle energiesparenden Maßnahmen belasten den Geldbeutel. Die Kosten für Material, Handwerker etc. fallen sofort an, die entstehenden Einsparungen, z. B. bei den Strom- und Heizkosten, machen sich aber erst im Laufe der Zeit bemerkbar. Es gilt also zu entscheiden, welche Maßnahmen eignen sich und sind gut umsetzbar? Welche (gesetzlichen) Verpflichtungen haben Immobilieneigentümer? Dieses Buch hilft dabei, rechtliche Grundlagen und die eigenen Vorstellungen in Einklang zu bringen. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 202311, Produktform: Kartoniert, Titel der Reihe: Bau-Rat##, Autoren: Kohlbecker, Günter, Seitenzahl/Blattzahl: 96, Abbildungen: Grafiken und Tabellen, Keyword: Architekt; Brennstoffe; Dämmung; Einfamilienhaus; Einsparung; Energieberater; Energieeinspargesetz; Energiegesetz; Energiesparen; GEG; Gasheizung; Gebäude; Gebäudeenergiegesetz; Gesetz; Handwerker; Haus; Hausbesitzer; Hauseigentümer; Heizen; Heizkosten; Heizung; Heizungsgesetz; Immobilie; Immobilienbesitzer; Ingenieur; Klimaanlage; Mehrfamilienhaus; Pelletheizung; Pellets; Stromkosten; Umweltschutz; Verordnung; Wohngebäude; Wohnung; Wärmepumpe; Ölheizung, Fachschema: Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz~Renovierung~Technologie, Fachkategorie: Hausrenovierung und -ausbau~Technologie, allgemein, Warengruppe: HC/Technik allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 169, Höhe: 15, Gewicht: 207, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Panikschloss für 1flg. FS-Türen, Funktion D<h3>Panikschloss mit Panikfunktion D für einflügelige Flucht- und Feuerschutztüren</h3><p>Das <strong>Panikschloss mit Funktion D</strong> aus dem Hause WSS - Wilh- Schlechtendahl & Söhne GmbH & Co. KG eignet sich für den Einsatz an <strong>einflügeligen Flucht/Feuerschutztüren</strong>, bei denen zeitweise ein Durchgang von innen und außen möglich sein muss. Die Außenseite muss mit einem Drücker und die Innenseite (Panikseite) mit einem Drücker, Panik-Stangengriff oder Panik-Druckstange ausgestattet werden.</p> <ul> <li>für 1-flügelige Türen</li> <li>PZ-vorgerichtet (2-Tour)</li> <li>Stahlriegel 20 mm ausschließend</li> <li>ohne Wechsel</li> <li>72 mm Entfernung</li> <li>9 mm Vierkant</li> <li>Nuss geteilt</li> <li>Edelstahl V2A matt gebürstet</li> </ul> <p> </p> <h3>Panikfunktion D</h3> <p>Fluchttüren mit der <strong>Panikfunktion D - Durchgangsfunktion</strong> kommen lediglic...120,38 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Panikschloss für 1flg. FS-Türen, Funktion E<h3>WSS Panikschloss für Feuerschutztüren, Funktion E mit Stahlriegel</h3><p>Das <strong>Panikschloss für FS-Türen</strong> von WSS - Wilh. Schlechtendahl & Söhne mit der <strong>Panikfunktion E</strong> eignet sich zur Verwendung an <strong>einflügeligen Feuerschutztüren/Fluchttüren</strong>, bei denen zeitweise der Durchgang von außen nach innen möglich sein muss. Auf der Außenseite muss ein Drücker, auf der Innenseite (Panikseite) ein Drücker, Panik-Stangengriff oder Panik-Druckstange montiert werden.</p> <ul> <li>für 1-flügelige Türen</li> <li>PZ-vorgerichtet (2-Tour, Stahlriegel 20 mm ausschließend)</li> <li>72 mm Entfernung</li> <li>9 mm Vierkant</li> <li>65 mm Dorn</li> <li>Nuss durchgehend</li> <li>Stulp V2A matt gebürstet</li> </ul> <h3>Panikfunktion E</h3> <p>In Fluchtrichtung ist die Tür immer zu öffnen. Der Drücker, Panik-Stangengriff oder Panik-Druckstange ist immer ange...63,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Willig, Kai: Forum Geschichte 03. Schülerbuch mit Online-Angebot. Gymnasium Rheinland-PfalzForum Geschichte 03. Schülerbuch mit Online-Angebot. Gymnasium Rheinland-Pfalz , Schülerbuch , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Auflage: 1. Auflage,2. Druck 2017 Neue Ausgabe, Erscheinungsjahr: 201511, Produktform: Leinen, Beilage: Online-Komponente, Titel der Reihe: Forum Geschichte - Neue Ausgabe##, Autoren: Bäuml-Stosiek, Dagmar~Cornelissen, Hans-Joachim~Heim-Taubert, Susanna~Hufschmid, Irene~Sternel, Fabian~Tophofen, Sonja~Urbach, Dirk~Willig, Kai, Redaktion: Cornelissen, Hans-Joachim~Willig, Kai, Auflage: 17001, Auflage/Ausgabe: 1. Auflage,2. Druck 2017 Neue Ausgabe, Seitenzahl/Blattzahl: 256, Abbildungen: 300 Abbildungen, Keyword: Geschichte;Gesamtschule;Gymnasium;Gymnasium (Sek.I);Integrierte Gesamtschule;Schulbücher;Lehrwerke, Fachschema: Geschichte / Schulbuch, Bildungsmedien Fächer: Geschichte, Region: Rheinland-Pfalz, Bildungszweck: Für das Gymnasium~For vocational education and training~Für die Gesamtschule, Altersempfehlung / Lesealter: 23, Genaues Alter: GES, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: Geschichte, Thema: Verstehen, Schulform: GES GYM, Bundesländer: RP, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 266, Breite: 192, Höhe: 17, Gewicht: 678, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Schulform: Gesamtschule, Gymnasium, Bundesländer: Rheinland-Pfalz, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,31,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kohlbecker, Günter: Gebäudeenergiegesetz Informationen für ImmobilieneigentümerGebäudeenergiegesetz Informationen für Immobilieneigentümer , Die Erhöhung der Treibhausgase in der Atmosphäre entsteht unter anderem durch das Verbrennen fossiler Brennstoffe, z. B. durch das Heizen in Wohngebäuden. Ebenso ist erkennbar, dass die Klimaerwärmung auch die Forderung nach kühlen Räumen ankurbelt und somit ein Mehrfaches an Energie verbraucht wird. Die Konsequenz daraus ist für uns, die Art des Heizens auf Klimaneutralität umzustellen und auch das Umfeld gegen die Erwärmung zu wappnen. Ein Schwerpunkt gibt die Regierung beim Thema Heizung vor. Also ist es an der Zeit, dass sich Haus- und Wohnungseigentümer Gedanken machen, wie sie durch Änderungen bzw. Anpassungen ihr eigenes Gebäude fit für die Zukunft machen können. Dabei ist zu bedenken, dass bei einem Gebäude jede Änderung auch eine Verschiebung beziehungsweise Änderung an einer anderen Stelle bewirkt. Alle energiesparenden Maßnahmen belasten den Geldbeutel. Die Kosten für Material, Handwerker etc. fallen sofort an, die entstehenden Einsparungen, z. B. bei den Strom- und Heizkosten, machen sich aber erst im Laufe der Zeit bemerkbar. Es gilt also zu entscheiden, welche Maßnahmen eignen sich und sind gut umsetzbar? Welche (gesetzlichen) Verpflichtungen haben Immobilieneigentümer? Dieses Buch hilft dabei, rechtliche Grundlagen und die eigenen Vorstellungen in Einklang zu bringen. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 202311, Produktform: Kartoniert, Titel der Reihe: Bau-Rat##, Autoren: Kohlbecker, Günter, Seitenzahl/Blattzahl: 96, Abbildungen: Grafiken und Tabellen, Keyword: Architekt; Brennstoffe; Dämmung; Einfamilienhaus; Einsparung; Energieberater; Energieeinspargesetz; Energiegesetz; Energiesparen; GEG; Gasheizung; Gebäude; Gebäudeenergiegesetz; Gesetz; Handwerker; Haus; Hausbesitzer; Hauseigentümer; Heizen; Heizkosten; Heizung; Heizungsgesetz; Immobilie; Immobilienbesitzer; Ingenieur; Klimaanlage; Mehrfamilienhaus; Pelletheizung; Pellets; Stromkosten; Umweltschutz; Verordnung; Wohngebäude; Wohnung; Wärmepumpe; Ölheizung, Fachschema: Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz~Renovierung~Technologie, Fachkategorie: Hausrenovierung und -ausbau~Technologie, allgemein, Warengruppe: HC/Technik allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 169, Höhe: 15, Gewicht: 207, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panikschloss für 1flg. FS-Türen, Funktion D<h3>Panikschloss mit Panikfunktion D für einflügelige Flucht- und Feuerschutztüren</h3><p>Das <strong>Panikschloss mit Funktion D</strong> aus dem Hause WSS - Wilh- Schlechtendahl & Söhne GmbH & Co. KG eignet sich für den Einsatz an <strong>einflügeligen Flucht/Feuerschutztüren</strong>, bei denen zeitweise ein Durchgang von innen und außen möglich sein muss. Die Außenseite muss mit einem Drücker und die Innenseite (Panikseite) mit einem Drücker, Panik-Stangengriff oder Panik-Druckstange ausgestattet werden.</p> <ul> <li>für 1-flügelige Türen</li> <li>PZ-vorgerichtet (2-Tour)</li> <li>Stahlriegel 20 mm ausschließend</li> <li>ohne Wechsel</li> <li>72 mm Entfernung</li> <li>9 mm Vierkant</li> <li>Nuss geteilt</li> <li>Edelstahl V2A matt gebürstet</li> </ul> <p> </p> <h3>Panikfunktion D</h3> <p>Fluchttüren mit der <strong>Panikfunktion D - Durchgangsfunktion</strong> kommen lediglic...115,36 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Panikschloss für 1flg. FS-Türen, Funktion D<h3>Panikschloss mit Panikfunktion D für einflügelige Flucht- und Feuerschutztüren</h3><p>Das <strong>Panikschloss mit Funktion D</strong> aus dem Hause WSS - Wilh- Schlechtendahl & Söhne GmbH & Co. KG eignet sich für den Einsatz an <strong>einflügeligen Flucht/Feuerschutztüren</strong>, bei denen zeitweise ein Durchgang von innen und außen möglich sein muss. Die Außenseite muss mit einem Drücker und die Innenseite (Panikseite) mit einem Drücker, Panik-Stangengriff oder Panik-Druckstange ausgestattet werden.</p> <ul> <li>für 1-flügelige Türen</li> <li>PZ-vorgerichtet (2-Tour)</li> <li>Stahlriegel 20 mm ausschließend</li> <li>ohne Wechsel</li> <li>72 mm Entfernung</li> <li>9 mm Vierkant</li> <li>Nuss geteilt</li> <li>Edelstahl V2A matt gebürstet</li> </ul> <p> </p> <h3>Panikfunktion D</h3> <p>Fluchttüren mit der <strong>Panikfunktion D - Durchgangsfunktion</strong> kommen lediglic...187,93 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.